

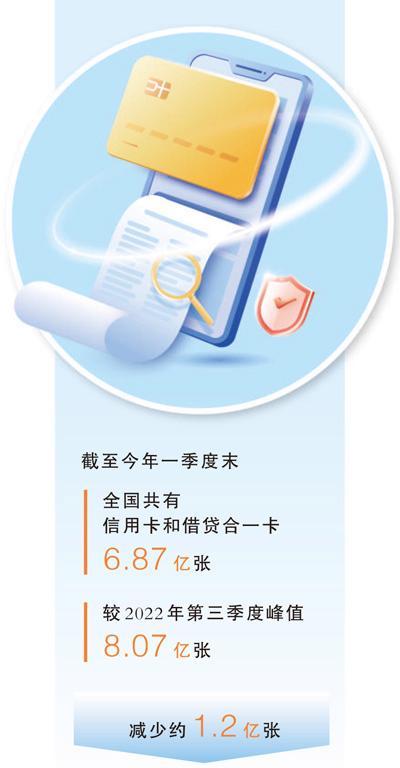
相关部门公布的2026年第一季度支付体系运行总体情况显示,截至一季度末,全国共有信用卡和借贷合一卡6.87亿张,较2022年第三季度的8.07亿张减少了约1.2亿张。这一数据变化引发了关于年轻人是否不再热衷于使用信用卡的讨论。
一些观点认为,移动互联网时代消费和支付习惯发生了巨大变化,线上消费小额高频的特点明显。各类互联网信贷产品如“花呗”等与电商和社交平台深度绑定,嵌入各类线上线下消费场景,凭借低门槛申请流程和灵活的分期方式吸引了大量年轻用户。例如,在四川成都工作的陈佳佳就习惯使用这类在线消费金融产品,因为它们方便快捷。

政策层面也在推动信用卡行业的规范发展。2022年,原银保监会与人民银行发布通知,强化睡眠信用卡动态监测管理。这一政策实施后,信用卡数量在2022年第三季度达到高峰后开始逐步调整。此前部分银行存在睡眠卡占比高、过度授信等问题,粗放式发展既造成资源浪费,也积累了信用风险。
北京居民刘曦因忘记还款导致逾期滞纳金而注销了两张信用卡。他表示,现在更加精打细算,不想透支消费。今年4月末,居民部门杠杆率持续下行,更多居民自主降低债务负担,改善资产负债表。消费者对信用卡和超前消费的认知更加成熟,选择也更加理性。
市场竞争格局转变、政策持续规范、消费习惯变迁等因素推动信用卡行业从“跑马圈地”转向“精耕细作”。银行机构加快信用卡业务“瘦身”提质,关闭或合并了一些信用卡分中心,避免功能重叠、降低运维成本。
信用卡积累了海量高频消费记录和信贷行为,帮助构建了居民个人信用体系。与互联网信贷产品相比,信用卡虽然申请门槛相对较高,但通常信贷额度更高、免息期更长,资金使用同样灵活,能够更好地帮助消费者增强即时消费能力,并通过免息期、分期还款机制缓解短期还款压力。
此外,近年来信用卡授信管理进一步强化“刚性扣减”原则,防范多头借贷等问题。金融服务之外,很多信用卡用户看重卡片所附着的特色服务。例如,湖南居民李响新开两张信用卡,分别关注餐饮优惠和航空积分。
未来,信用卡的发展方向将趋向场景化、生态化、数字化和智能化。借助政策支持,场景化、生态化成为众多银行信用卡“突围”的关键策略,推动业务从金融产品转变为连接各消费场景以及“金融+非金融”服务的重要纽带。数字化、智能化则要求银行业将人工智能、大数据等技术与风险管理深度融合,提升风险防控能力。信用卡形态还有望从实体加快向数字化转变,为银行降低实体卡成本、嵌入数字生态提供更多机遇。信用卡作为连接政策、消费需求、金融供给的枢纽,只有始终紧扣服务民生和服务实体经济,才能保持长久的生命力。